- বুধবার ২৮ অক্টোবর ২০২৬, ১২ কার্তিক ১৪৩৩ বঙ্গাব্দ

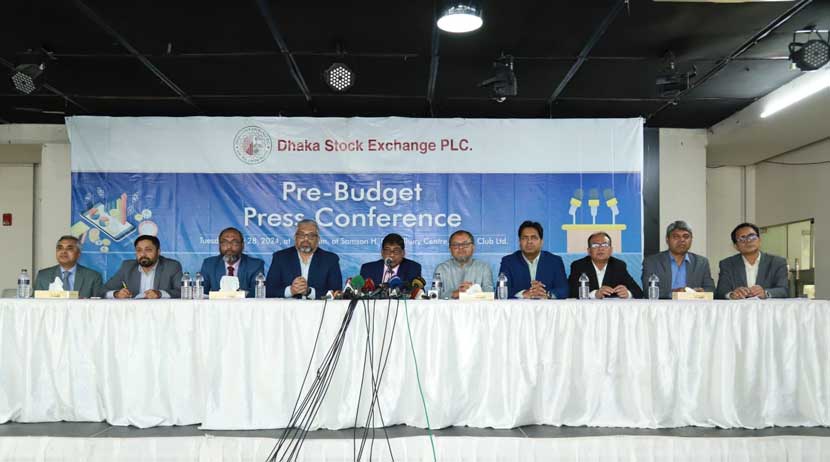
আসন্ন ২০২৪-২৫ অর্থবছরের বাজেটে মূলধনী মুনাফার ওপর কর আরোপ না করার দাবি জানিয়েছে ঢাকা স্টক এক্সচেঞ্জ (ডিএসই)।
২৮ মে মঙ্গলবার রাজধানীর শাহবাগে ঢাকা ক্লাব লিমিটেডে প্রাক-বাজেট
সংবাদ সম্মেলনে ডিএসইর সভাপতি হাফিজ মুহাম্মদ হাসান বাবু এ দাবি জানান।
ডিএসইর
লিখিত বক্তব্য হুবহু তুলে ধরা হলো-
১। স্টক এক্সচেঞ্জের সদস্যদের নিকট থেকে উৎসে কর সংগ্রহের
হার হ্রাস।
ঘটনা-আয়কর আইন, ২০২৩ এর ধারা ১৩৭
স্টক এক্সচেঞ্জের সদস্যদের মাধ্যমে পরিচালিত সিকিউরিটিজ
লেনদেনের মূল্য পরিশোধ কালে ০.০৫% (যেখানে স্টক এক্সচেঞ্জের আয় ০.০২৫% অর্থাৎ
এক্সচেঞ্জের আয়ের চেয়ে দ্বিগুণ) হারে কর সংগ্রহ করে। এ করের
হার আমাদের প্রতিবেশী দেশগুলোর তুলনায় উল্লেখযোগ্যভাবে বেশি। অতএব, আন্তর্জাতিক সর্বোত্তম অনুশীলনের সাথে সামঞ্জস্য
রেখে এ কর কর্তনের হার হ্রাস করা প্রয়োজন।
বিদ্যমান উইথ হোল্ডিং ট্যাক্স ০.০৫%
এর ফলে ট্রেক (TREC) হোল্ডার
কোম্পানিগুলো তাদের স্বাভাবিক কর দায় এর চেয়ে বেশি হারে আয়কর প্রদান করে। ডিএসই
কতৃক সংগৃহীত এ অতিরিক্ত অর্থ সদস্যগণ কতৃক ফেরত হিসেবে দাবি করা যায় না। কারণ
তাদের আয় আয়কর আইন ২০২৩ এর সেকশন ১৬৩ এবং ১৬৪ এর আওতায় Minimum Taxed Income এর অন্তর্ভূক্ত যা প্রত্যক্ষ কর এর মৌলিক নীতির পরিপন্থী।
বর্তমান বাজার পরিস্থিতি এবং করোনা মহামারির প্রভাব
বিবেচনা করে এবং বৈশ্বিক অর্থনৈতিক সংকটের কারণে এ ধরণের করের হার বর্তমানের ০.০৫%
থেকে কমিয়ে পুনঃনির্ধারণ করা প্রয়োজন (অর্থ আইন, ২০০৫ এ - এ হার ০.০১৫% ছিল)।
উল্লেখ্য, এসকল TDS হ্রাসের
ফলে কর বিভাগের যে পরিমাণ কর রাজস্ব হ্রাস পাবে, লেনদেন বৃদ্ধির কারণে তার চেয়ে
অনেক বেশি হারে সামগ্রিক রাজস্ব আদায়ের সম্ভাবনা রয়েছে।
প্রস্তাব
লেনদেনের
মূল্যের উপর TDS এর হার ০.০৫% হতে হ্রাস করে ০.০২০% করা যেতে পারে, যা ইতোপূর্বে ০.০১৫% ছিল।
যৌক্তিকতা
ট্রেক
হোল্ডার কোম্পানিগুলোর প্রধান রাজস্ব (অর্থাৎ টার্নওভার) কমিশন আয় হতে এত বেশি
হারে ট্যাক্স আরোপ করার ফলে ট্রেক হোল্ডার কোম্পানিগুলোর পক্ষে টিকে থাকা এবং পুঁজিবাজারে অবদান
রাখা কঠিন হয়ে পড়েছে। কাজেই ট্রেক হোল্ডারদের টিকে থাকা ও এর প্রভাবে লেনদেন
বৃদ্ধির সম্ভাবনা থাকায়, বিদ্যমান হার যৌক্তিক কারণে হ্রাস করা উচিত হবে।
২। উৎসে
লভ্যাংশ আয়ের উপর কর সম্পূর্ণ এবং চূড়ান্ত নিষ্পত্তি হিসাবে বিবেচনা করা এবং
লভ্যাংশ প্রাপ্তির প্রথম পঞ্চাশ হাজার টাকা পর্যন্ত কর ছাড়।
ঘটনা – আয়কর আইন এর ধারা ১১৭
বর্তমানে
আয়কর আইন এর ধারা ১১৭ মোতাবেক লভ্যাংশ হতে উৎসে কর কর্তন এর বিধান রয়েছে যা ১৬৩
ধারার উপধারা ২(খ) মোতাবেক নূন্যতম কর
হিসেবে বিবেচিত হবে। কিন্তু উক্ত উৎসে কর্তিত কর সঞ্চয়পত্রের সুদের ন্যায় চূড়ান্ত
করযোগ্য আয় হিসেবে বিবেচনা করা হয়নি যা পুঁজিবাজার বান্ধব নয় বলে প্রতীয়মান।
প্রস্তাব
১। লভ্যাংশ আয়ের উপর উৎস করকে, সঞ্চয় পত্রের
মুনাফার উপর উৎসে কর্তনকৃত কর এর ন্যায়
চূড়ান্ত করদায় হিসেবে বিবেচনা করা প্রয়োজন।
২। করযোগ্য আয়
গণনায় লভ্যাংশ আয়ের উপর প্রথম পঞ্চাশ হাজার টাকা কর ছাড় আয়কর আইন, ২০২৩-এ বাতিল করা হয়েছে কিন্তু এটি ITO, 1984-এর ষষ্ঠ
তফসিল, পার্ট A, প্যারা 11A- তে অনুমোদিত ছিল । বর্তমান পুঁজিবাজারের পরিস্থিতি বিবেচনা করে,
লভ্যাংশ আয়ের প্রথম ৫০,০০০ টাকা পর্যন্ত করযোগ্য আয়ের বাইরে রাখা উচিত হবে। এটি পুঁজিবাজারে বিনিয়োগের জন্য ক্ষুদ্র
বিনিয়োগকারীদের আকৃষ্ট করতে সাহায্য করবে যা শেষ পর্যন্ত পুঁজিবাজারের সার্বিক
লেনদেন বৃদ্ধি তথা কর রাজস্বের পরিমাণ বৃদ্ধিতে সহায়ক হবে এবং পুঁজিবাজারের টেকসই
উন্নয়ন নিশ্চিত করবে।
করোনা মহামারী ও তৎপরবর্তী ইউক্রেন-রাশিয়া যুদ্ধের বৈশ্বিক
প্রভাবে বাংলাদেশের পুঁজিবাজারকে নাজুক পরিস্থিতিতে ফেলে দিয়েছে। ফলে
পুঁজিবাজার মারাত্বক তারল্য সংকটে ভুগছে। প্রস্তাবিত বিষয়টি বিবেচনায় নেয়া
হলে, তা সাধারণ বিনিয়োগকারীদের আস্থা বৃদ্ধি করবে এবং পুঁজিবাজারের তারল্য সংকট
কমাতে সহায়ক ভূমিকা পালন করবে।
যৌক্তিকতা
কর-পরবর্তী মুনাফা থেকে কোম্পানিগুলো লভ্যাংশ দিচ্ছে। প্রকৃতপক্ষে,
লভ্যাংশের উপর কর হল সাবসিডিয়ারি কোম্পানি গুলোর জন্য এক ধরনের দ্বিগুণ এবং
ক্ষেত্রভেদে তিনগুণ কর আরোপ। লভ্যাংশের উপর উৎস কর চূড়ান্ত কর হিসাবে বিবেচিত হলে,
এটি বিনিয়োগকারীদের পুঁজিবাজারে বিনিয়োগে উৎসাহিত করবে। যা
বিভিন্ন শিল্প কল-কারখানায় অর্থ-সংস্থানে ভূমিকা রাখবে। তাতে
পুঁজিবাজারের সার্বিক লেনদেন বৃদ্ধি, কোম্পানির মুনাফা ও লভ্যাংশ বৃদ্ধির মাধ্যমে
পুঁজি বাজারের মাধ্যমে কর রাজস্ব বৃদ্ধির সহায়ক হবে।
৩। তালিকাভুক্ত কোম্পানির কর্পোরেট কর হার হ্রাস
ঘটনা-
তালিকাভুক্ত
কোম্পানিগুলোর সঙ্গে অ-তালিকাভুক্ত কোম্পানির কর্পোরেট কর হারে ৭.৫% ব্যবধান
রয়েছে । বিগত ৬ (ছয়) বছর এর কোম্পানি কর হার নিম্নে দেওয়া হলঃ
|
অর্থবছর |
তালিকাভুক্ত |
অ তালিকাভুক্ত |
পার্থক্য |
|
২০১৮-১৯ |
২৫% |
৩৫% |
১০% |
|
২০১৯-২০ |
২৫% |
৩৫% |
১০% |
|
২০২০-২১ |
২৫% |
৩২.৫০% |
৭.৫% |
|
২০২১-২২ |
২২.৫০% |
৩০% |
৭.৫% |
|
২০২২-২৩ |
২০% |
২৭.৫০% |
৭.৫% |
|
২০২৩-২৪ |
২০% |
২৭.৫০% |
৭.৫% |
প্রস্তাব
আমাদের প্রস্তাব হল তালিকাভুক্ত এবং
অ-তালিকাভুক্ত কোম্পানিগুলোর মধ্যে কর্পোরেট কর হারের পার্থক্য ১০% থেকে ১২.৫% করা। তদনুসারে,
প্রস্তাবিত করের হার নিম্নরূপ হতে পারেঃ
|
বিষয় |
বর্তমান |
প্রস্তাব |
|
পাবলিকলি
ট্রেডেড কোম্পানির করের হার |
২০% |
১৭.৫% |
|
নন-পাবলিকলি
ট্রেডেড কোম্পানির কর হার |
২৭.৫% |
৩৭.৫% - ৪০% |
যৌক্তিকতা
তালিকাভুক্ত
এবং অ তালিকাভুক্ত কোম্পানিগুলোর মধ্যে কর্পোরেট করের হারের পার্থক্য ৭.৫% এর
পরিবর্তে ১০% বা ১২.৫% এ উন্নীত করা উচিত হবে। এজন্য
তালিকাভুক্ত পাবলিকলি ট্রেডেড কম্পানির কর হার হ্রাস এর পাশাপাশি নন-পাবলিকলি
ট্রেডেড কোম্পানির করহার বৃদ্ধি করা যেতে পারে।
ফলশ্রুতিতে, আরও বহুজাতিক এবং আর্থিকভাবে স্বচ্ছল স্থানীয় কোম্পানিগুলো
এক্সচেঞ্জে তালিকাভুক্ত হতে উৎসাহিত হবে। আমরা দৃঢ়ভাবে বিশ্বাস করি যে, এ
ধরনের একটি নজিরবিহীন পদক্ষেপ সরকারি শেয়ার তালিকাভুক্তির ক্ষেত্রে অর্থ
মন্ত্রণালয়ের দীর্ঘদিনের লালিত ও সমন্বিত প্রচেষ্টার ক্ষেত্রে সহায়ক ভূমিকা পালন
করবে। বাংলাদেশের কর সংস্কৃতির প্রেক্ষাপটে তালিকাভুক্ত
কোম্পানিগুলোর অবদান প্রশংসনীয়। সংখ্যায় তুলনামূলকভাবে কম হওয়া সত্ত্বেও, আইনের যথাযথ
আনুগত্য এবং প্রয়োগের কারণে তালিকাভুক্ত কোম্পানিগুলোর প্রত্যক্ষ আয়কর বা রাজস্বের
ক্ষেত্রে উল্লেখযোগ্য অবদান রাখে। আমরা বিশ্বাস করি যে বাংলাদেশ সিকিউরিটিজ অ্যান্ড
এক্সচেঞ্জ কমিশনের (বিএসইসি) কার্যকর নির্দেশনা এবং স্টক এক্সচেঞ্জের নিবিড়
পর্যবেক্ষণের অধীনে, তালিকাভুক্ত কোম্পানির কর হার হ্রাস সত্ত্বেও কর্পোরেট আয়কর
এর পরিমান আরও বৃদ্ধি পাবে।
৪। তালিকাভুক্ত বন্ড থেকে অর্জিত আয় বা সুদের উপর কর অব্যাহতি
ঘটনা- ষষ্ঠ তফসিলের পার্ট ১- এর
-অনুচ্ছেদ ২৫
ষষ্ঠ
তফসিলের পার্ট ১-এর অনুচ্ছেদ ২৫ অনুযায়ী জিরো-কুপন বন্ড থেকে প্রাপ্ত যেকোনো
আয়/সুদ ব্যাক্তি পর্যায়ে কর গননায় ছাড় দেওয়া হয়েছে। আমরা
সুকুক এবং অ্যাসেট-ব্যাকড সিকিউরিটিজ সহ সব ধরনের বন্ডে এই অব্যাহতি ব্যক্তি ও
কোম্পানি নির্বিশেষে প্রসারিত করার প্রস্তাব করছি। বর্তমানে
মাত্র দশটি কর্পোরেট বন্ড ডিএসইতে তালিকাভুক্ত আছে। প্রাইভেট
প্লেসমেন্টের অধীনে কয়েকটি কর্পোরেট বন্ড অনুমোদিত এবং জারি করা হয়েছে।
প্রস্তাব
জিরো কুপন
বন্ডের মতো, স্টক এক্সচেঞ্জের যেকোনো বোর্ডে তালিকাভুক্ত যেকোনো কর্পোরেট বন্ড
থেকে উদ্ভূত সুদ/আয় ইস্যুকারী এবং বিনিয়োগকারী নির্বিশেষে কর অব্যাহতি বিবেচনা
করা যেতে পারে বা সুকুক সহ সমস্ত ধরণের বন্ড এবং অ্যাসেট ব্যাকড সিকিউরিটিজ আয়কর আইন, ২০২৩ এর সেকশন ১০৬ থেকে বাদ দেয়া যেতে পারে।
যৌক্তিকতা
বর্তমানে,
কর্পোরেট বন্ড বাজারের আকার খুব ছোট হওয়ায় এটি পুঁজিবাজারের পাশাপাশি অর্থ বাজারে
বিভিন্ন সীমাবদ্ধতা তৈরি করে। একটি প্রাণবন্ত বন্ড বাজার, অর্থনীতিকে বিভিন্ন উপায়ে
সাহায্য করতে পারে। যদি সব ধরনের বন্ডে কর অব্যাহতি দেওয়া হয়, তাহলে এটি
একটি প্রাণবন্ত বন্ড বাজার প্রতিষ্ঠা করতে উৎসাহিত করবে যা শিল্প স্থাপনে ব্যাংক
ঋণের উপর নির্ভরতা হ্রাস করে অর্থ-সংস্থান কার্জক্রম সহজতর করবে।
৫। স্টক এক্সচেঞ্জে তালিকাভুক্ত সিকিউরিটিজ লেনদেন হতে মূলধনী মুনাফার উপর নতুন
করে কর আরোপ না করাঃ
প্রস্তাব
পুঁজিবাজার তথা দেশের সামগ্রিক অর্থনৈতিক উন্নয়নের কথা বিবেচনায় রেখে সাধারণ
বিনিয়োগকারীদের স্টক এক্সচেঞ্জের তালিকাভুক্ত কোম্পানির সিকিউরিটিজ লেনদেন হতে অর্জিত
মূলধনী মুনাফার উপর নতুন করে করারোপ না করার এবং স্টক এক্সচেঞ্জে তালিকাভুক্ত সিকিউরিটিজ
লেনদেন হতে এসআরও নং- ১৯৬-আইন/আয়কর/২০১৫) তে বর্ণিত কর হার হ্রাসের জন্য বিণীত অনুরোধ
জানাচ্ছি।
বর্তমানে দেশের প্রায় ১ কোটি লোক প্রত্যক্ষ এবং পরোক্ষভাবে পুঁজিবাজারের ওপর
নির্ভর করে জীবিকা নির্বাহ করছে। বিশ্বায়নের যুগেও পুঁজিবাজারের দীর্ঘমেয়াদি স্থিতিশীলতা
নিশ্চিতের জন্য সরকারের রাজস্বনীতির যথেষ্ট গুরুত্ব রয়েছে। এমতাবস্থায়, দেশে স্বচ্ছ ও স্থিতিশীল পুঁজিবাজার গঠনের জন্য উপরোক্ত প্রস্তাবনাসসূহ সদয়
বিবেচনার জন্য সরকারের সংশ্লিষ্ট বিভাগকে বিনীত অনুরোধ জানাচ্ছি।



সম্পাদক:এম এন ইসলাম এবং নির্বাহী সম্পাদক: মো. নাজমুল হাসান
হাউজ # ৭৮/ই, রোড #১২, বনানী, ঢাকা -১২১২
ইমেইল: weeklyaponghar@gmail.com